

भारत की UPI क्रांति: हर महीने 18 अरब से ज्यादा लेनदेन, डिजिटल भुगतान में बना वैश्विक अग्रणी
तेजी से बदलते वैश्विक डिजिटल परिदृश्य में भारत ने तेज खुदरा डिजिटल भुगतान के क्षेत्र में दुनिया को पीछे छोड़ दिया है। अंतरराष्ट्रीय मुद्रा कोष (IMF) की हालिया रिपोर्ट 'खुदरा डिजिटल भुगतान का बढ़ता चलन: इंटरऑपरेबिलिटी का
तेजी से बदलते वैश्विक डिजिटल परिदृश्य में भारत ने तेज खुदरा डिजिटल भुगतान के क्षेत्र में दुनिया को पीछे छोड़ दिया है। अंतरराष्ट्रीय मुद्रा कोष (IMF) की हालिया रिपोर्ट 'खुदरा डिजिटल भुगतान का बढ़ता चलन: इंटरऑपरेबिलिटी का महत्व' के अनुसार, भारत का यूनिफाइड पेमेंट्स इंटरफेस (UPI) इस तकनीकी क्रांति का मुख्य आधार बनकर उभरा है। यह रिपोर्ट में भारत के डिजिटल भुगतान तंत्र को एक प्रभावी, समावेशी और अंतर-संचालनीय मॉडल के रूप में रेखांकित किया गया है, जो अन्य देशों के लिए अनुकरणीय उदाहरण प्रस्तुत करता है।
UPI कैसे काम करता है?
यूनिफाइड पेमेंट्स इंटरफेस (UPI) एक ऐसा सिस्टम है जो विभिन्न बैंकों के खातों को एक ही मोबाइल एप्लिकेशन के माध्यम से जोड़ने की सुविधा देता है। इसके लिए उपयोगकर्ता को सबसे पहले एक वर्चुअल पेमेंट एड्रेस (VPA) या UPI ID बनानी होती है, जिसे उसके बैंक खाते से लिंक किया जाता है। एक बार लिंक हो जाने के बाद, लेन-देन के लिए उपयोगकर्ता को बैंक खाता संख्या, बैंक का नाम या IFSC कोड याद रखने की आवश्यकता नहीं होती।
लेन-देन केवल UPI ID के माध्यम से किए जाते हैं, जो ईमेल ID, मोबाइल नंबर या आधार संख्या के आधार पर बन सकती है। भुगतानकर्ता को केवल लाभार्थी की UPI ID पता होनी चाहिए, उसके माध्यम से वह आसानी से और तुरंत पैसे भेज सकता है।
UPI की व्यापक उपयोगिता: UPI सिर्फ पैसे भेजने या प्राप्त करने तक सीमित नहीं है। यह यूटिलिटी बिल पेमेंट, ऑनलाइन शॉपिंग, दुकानों पर भुगतान और अन्य वित्तीय लेन-देन जैसे कार्यों के लिए भी उपयोगी है। इसके लिए नेट बैंकिंग, क्रेडिट कार्ड या डेबिट कार्ड की आवश्यकता नहीं होती। सभी कार्य UPI के माध्यम से स्मार्टफोन पर सहज रूप से किए जा सकते हैं।
भारत में UPI की अभूतपूर्व सफलता
2016 में नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) द्वारा शुरू किया गया यूनिफाइड पेमेंट्स इंटरफेस (UPI) आज भारत में डिजिटल भुगतान का सबसे लोकप्रिय, सरल और विश्वसनीय माध्यम बन चुका है। इस प्लेटफॉर्म ने देश में कैशलेस ट्रांजैक्शन को एक नई गति दी है, जहां उपयोगकर्ता एक ही मोबाइल ऐप से अपने कई बैंक खातों को जोड़ सकते हैं और कुछ ही सेकंड में सुरक्षित, त्वरित तथा कम लागत वाले लेनदेन कर सकते हैं।
UPI के लेनदेन में ऐतिहासिक वृद्धि: NPCI के आंकड़ों के अनुसार, UPI के माध्यम से हर महीने औसतन 1,800 करोड़ से अधिक लेनदेन हो रहे हैं। केवल जून 2025 में ही UPI ने 1,839 करोड़ ट्रांजैक्शन के साथ ₹24.03 लाख करोड़ का कारोबार दर्ज किया। यह पिछले वर्ष जून 2024 के 1,388 करोड़ ट्रांजैक्शन की तुलना में 32% की वृद्धि को दर्शाता है। यह आंकड़ा न केवल UPI की बढ़ती स्वीकार्यता को दर्शाता है, बल्कि यह भी साबित करता है कि भारत डिजिटल भुगतान के क्षेत्र में वैश्विक नेतृत्व की ओर अग्रसर है।
एक वैश्विक मॉडल के रूप में UPI: UPI की इंटरऑपरेबिलिटी, सुविधा और भरोसेमंद ढांचा अब न केवल भारत में, बल्कि विश्व स्तर पर भी सराहना प्राप्त कर रहा है। यह प्रणाली कई देशों के लिए अनुकरणीय मॉडल बनती जा रही है, जो सुरक्षित, तेज़ और समावेशी भुगतान व्यवस्था की दिशा में कार्य करना चाहते हैं।
भारत की वैश्विक लीडरशिप
आज भारत में होने वाले 85% डिजिटल लेन-देन UPI के माध्यम से होते हैं। इतना ही नहीं, पूरी दुनिया के 50% रियल-टाइम डिजिटल भुगतान अकेले भारत के UPI नेटवर्क के ज़रिए किए जाते हैं। यह भारत की डिजिटल पेमेंट क्रांति और तकनीकी नेतृत्व का सशक्त प्रमाण है।
UPI: दुनिया का नंबर 1 पेमेंट सिस्टम क्यों बना?
यूपीआई (UPI) की वैश्विक सफलता कोई संयोग नहीं, बल्कि यह भारत के सुविचारित डिजिटल रोडमैप का परिणाम है। इसकी नींव जनधन योजना से शुरू हुई बैंकिंग कवरेज, मोबाइल पेमेंट के बढ़ते प्रसार, और यूज़र-फ्रेंडली तकनीक पर आधारित रही है। आज यूपीआई के जरिए मोबाइल से पेमेंट करना, पैसे ट्रांसफर करना, यहां तक कि बैंक बैलेंस चेक करना भी संभव हो गया है।
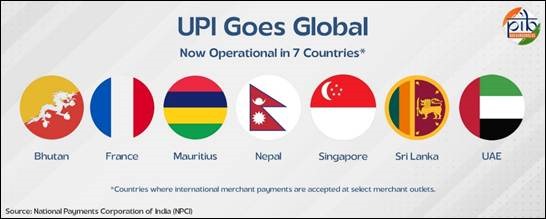
कई देश करने लगे है UPI का उपयोग: UPI अब भारत की सीमाओं को पार कर सात अन्य देशों – यूएई, सिंगापुर, भूटान, नेपाल, श्रीलंका, फ्रांस और मॉरीशस में भी उपलब्ध है। फ्रांस में इसकी शुरुआत यूरोप में भारत के डिजिटल प्रभाव का पहला पड़ाव है, जिससे अंतरराष्ट्रीय यात्रा करने वाले या विदेशों में बसे भारतीयों के लिए भुगतान आसान हो गया है।
डिजिटल ट्रस्ट और समावेशन: भारत सरकार की आधिकारिक एजेंसी PIB के अनुसार, “यह केवल आंकड़ों की बात नहीं है, बल्कि यह भारत के डिजिटल इन्फ्रास्ट्रक्चर पर बढ़ते भरोसे का संकेत है।” यूपीआई ने न सिर्फ लेन-देन को सरल बनाया है, बल्कि छोटे व्यापारियों, रेहड़ी-पटरी वालों और ग्रामीण नागरिकों को भी डिजिटल इकोनॉमी से जोड़ा है। यह फाइनेंशियल इंक्लूजन और टेक्नोलॉजिकल इनोवेशन दोनों का अद्वितीय उदाहरण है।
भविष्य की दिशा: ब्रिक्स और ग्लोबल पेमेंट नेटवर्क: यदि यूपीआई को BRICS देशों के साझा डिजिटल पेमेंट सिस्टम के रूप में अपनाया जाता है, तो यह भारत के लिए एक बड़ा रणनीतिक लाभ होगा। इससे विदेशों से पैसे भेजने की प्रक्रिया सरल होगी, विकासशील देशों में वित्तीय समावेशन को बल मिलेगा और भारत की डिजिटल लीडरशिप वैश्विक स्तर पर और अधिक मजबूत होगी।
निष्कर्ष:
यूपीआई की सफलता केवल तकनीक की नहीं, बल्कि विज़न, नीति और जन-भागीदारी की सफलता है। यह भारत को वैश्विक डिजिटल अर्थव्यवस्था में अग्रणी बनाने की दिशा में एक निर्णायक कदम है।