50/30/20 budgeting rule: Salary आते ही पैसा गायब? ऐसे बांटें ₹60,000 और महीने के आखिर में भी बचेंगे पैसे!
50/30/20 rule में salary का 50% needs, 30% wants और 20% savings के लिए रखा जाता है। यह flexible framework खर्च नियंत्रित करने, savings बढ़ाने और long-term financial goals हासिल करने में मदद करता है।
अगर आपकी monthly salary आते ही कुछ दिनों में खर्च होने लगती है और महीने के आखिर में अकाउंट बैलेंस देखकर टेंशन होती है, तो समस्या हमेशा कम कमाई नहीं होती। कई बार सही monthly salary budgeting न होने से पैसा बिना प्लान के निकल जाता है। ऐसे में 50/30/20 budgeting rule आपके खर्च, lifestyle और savings के बीच संतुलन बनाने का आसान तरीका हो सकता है।
50/30/20 budgeting rule क्या है और कैसे काम करता है?
इस 50/30/20 budget rule explained को समझना बेहद आसान है। आपकी हाथ में आने वाली यानी net take-home salary को तीन हिस्सों में बांटा जाता है:
मान लीजिए आपकी monthly salary ₹60,000 है। तब इस तरीके से आपका budget कुछ ऐसा हो सकता है:
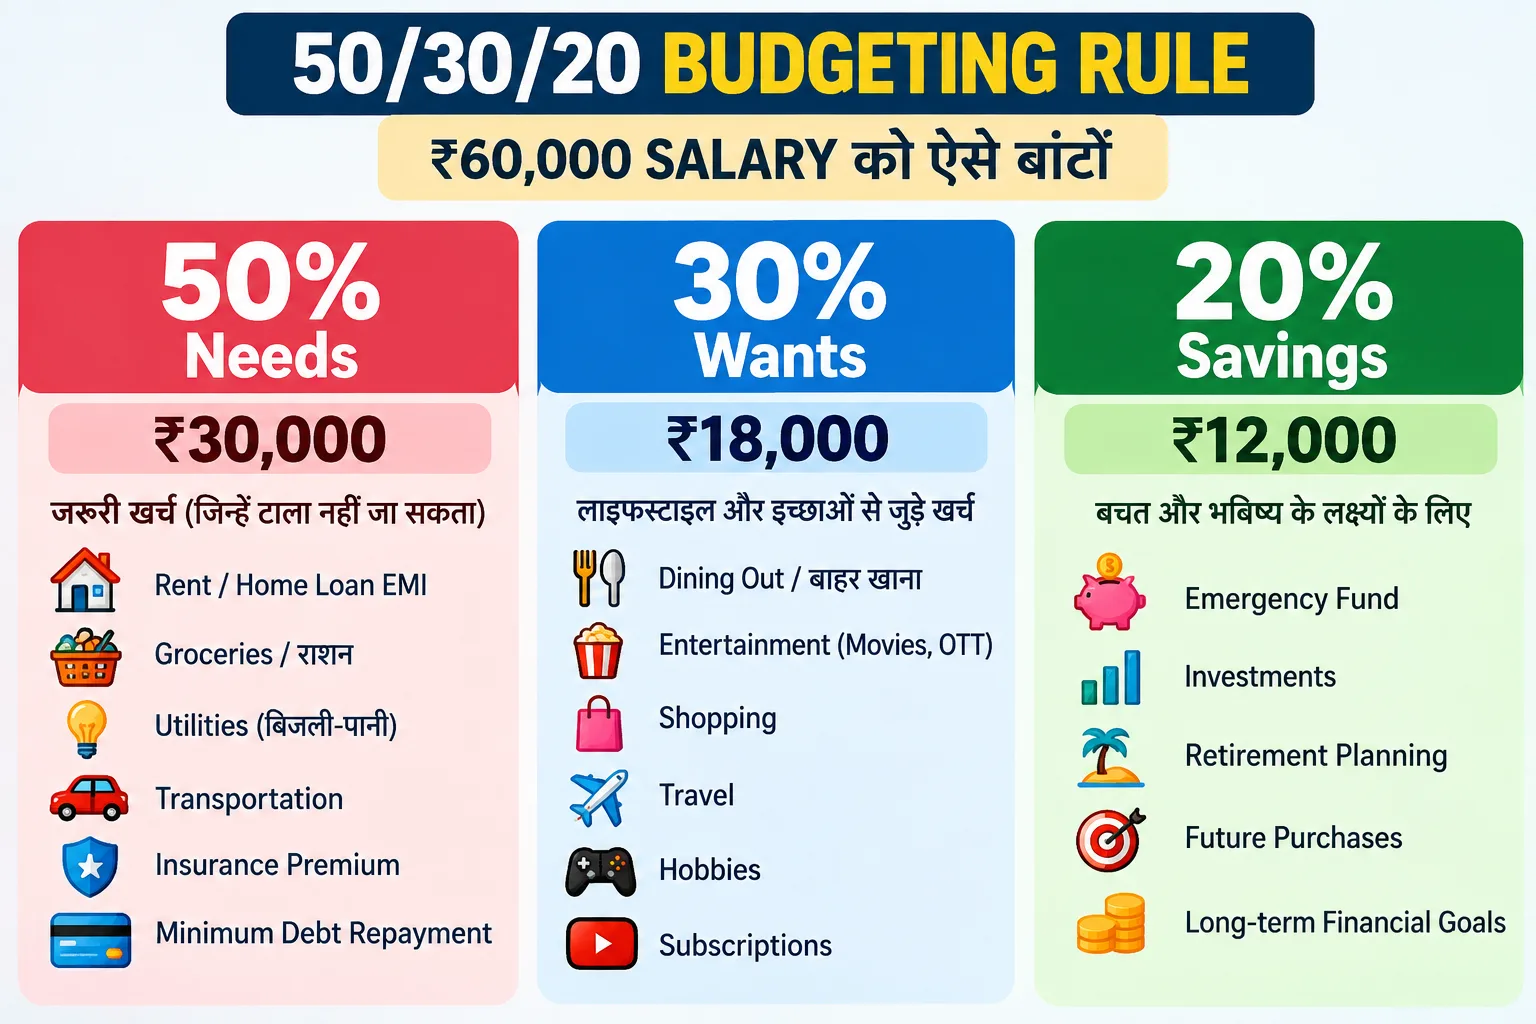
इसका फायदा यह है कि आपको हर खर्च से पहले पता रहता है कि किस category में कितना पैसा उपलब्ध है।
50% Salary Needs पर: पहले जरूरी खर्च, फिर बाकी चीजें
50 percent needs 30 percent wants 20 percent savings में पहला हिस्सा उन खर्चों के लिए है, जिन्हें टाला नहीं जा सकता। इसमें शामिल हो सकते हैं:
अगर ₹60,000 salary है तो कोशिश करें कि इन खर्चों को करीब ₹30,000 के आसपास रखा जाए। लेकिन यहां flexibility जरूरी है। बड़े शहरों में rent ज्यादा होने के कारण किसी व्यक्ति का essential खर्च 50% से ऊपर जा सकता है। ऐसी स्थिति में budget को अपनी वास्तविक परिस्थितियों के अनुसार adjust किया जा सकता है।
30% Wants: पैसा बचाना है, जिंदगी रोकनी नहीं!
Budget बनाते समय सबसे बड़ी गलती यह होती है कि लोग हर non-essential expense को पूरी तरह बंद करने की कोशिश करते हैं। लंबे समय तक ऐसा करना मुश्किल हो सकता है।इसलिए 50/30/20 budgeting rule में 30% हिस्सा lifestyle और discretionary spending के लिए रखा जाता है।इसमें शामिल हो सकते हैं:
अगर आपकी salary ₹60,000 है तो इस category के लिए करीब ₹18,000 का budget हो सकता है। इसका सबसे बड़ा फायदा है कि आप guilt के बिना अपनी पसंद की चीजों पर खर्च कर सकते हैं, क्योंकि उसका budget पहले से तय है।
20% Savings: Salary आते ही बचत, महीने के आखिर में नहीं
अब आता है सबसे महत्वपूर्ण हिस्सा- 20% savings।₹60,000 की salary में यह रकम ₹12,000 होगी। इसे salary आने के बाद तुरंत अलग कर देना ज्यादा प्रभावी हो सकता है, बजाय इसके कि महीने के अंत में जो बचे उसे बचाने की कोशिश की जाए। इस रकम का इस्तेमाल आपकी financial priorities के अनुसार किया जा सकता है:
एक practical तरीका यह है कि salary credit होते ही automatic transfer या investment सेट कर दिया जाए। इससे saving आपकी आदत का हिस्सा बन सकती है।
Monthly salary budgeting में सबसे पहले क्या करें?
How to manage monthly salary का सबसे आसान तरीका है कि पहले कम से कम एक महीने के खर्चों को track करें।हर खर्च को तीन categories में डालें- Needs, Wants और Savings। इससे आपको पता चलेगा कि आपका पैसा वास्तव में कहां जा रहा है। कई बार छोटी-छोटी चीजें, जैसे unused subscriptions, frequent food delivery या impulsive shopping, महीने में बड़ी रकम बन जाती हैं। इसके बाद salary आते ही savings को automate करें और बाकी रकम के लिए monthly spending limit तय करें। ध्यान रखें कि 50/30/20 budgeting rule एक benchmark है, कोई कानून नहीं। अगर आपकी जरूरतें फिलहाल 60% हैं, तो lifestyle spending को कम करके भी savings जारी रखी जा सकती है। जैसे-जैसे income बढ़े या debt कम हो, savings का हिस्सा भी बढ़ाया जा सकता है।
निष्कर्ष
50/30/20 budgeting rule का असली उद्देश्य हर व्यक्ति को बिल्कुल 50%, 30% और 20% पर चलाना नहीं, बल्कि money management में discipline लाना है। Salary आते ही needs, wants और savings का हिस्सा तय करने से बेवजह का खर्च कम किया जा सकता है।अगर आपकी monthly salary budgeting अभी तक सिर्फ “महीने के अंत में देखते हैं कितना बचा” पर चल रही है, तो तरीका बदलने का समय है। पहले बचत तय करें, फिर खर्च करें- न कि पहले खर्च और अंत में बचत।
FAQ (Frequently Asked Questions):
50/30/20 budgeting rule क्या है?
इसमें take-home salary का 50% needs, 30% wants और 20% savings के लिए रखा जाता है।
Monthly salary को 50/30/20 budget rule के अनुसार कैसे manage करें?
पहले जरूरी खर्चों की सीमा तय करें, फिर lifestyle spending का budget बनाएं और salary मिलते ही 20% savings के लिए अलग कर दें।
50% salary किन needs पर खर्च करनी चाहिए?
Rent/EMI, groceries, utilities, जरूरी transportation, insurance और minimum debt repayments जैसे essential खर्च इसमें आते हैं।
20% salary को savings के लिए क्यों रखना चाहिए?
इससे emergency fund, retirement और दूसरे long-term financial goals के लिए लगातार पैसा जमा किया जा सकता है।
क्या 50/30/20 budgeting rule हर व्यक्ति के लिए काम करता है?
यह एक flexible framework है। हर व्यक्ति की income, rent, debt और family responsibilities अलग होती हैं, इसलिए percentages को जरूरत के अनुसार बदला जा सकता है।