5.25% से 5.5% हुआ RBI Repo Rate, Loan-EMI पर क्या पड़ेगा असर?
RBI ने बढ़ती महंगाई और वैश्विक आर्थिक अनिश्चितताओं के बीच Repo Rate में 25 basis points की बढ़ोतरी कर इसे 5.5% कर दिया है। साथ ही FY27 GDP Growth Forecast बढ़ाकर 7.1% किया गया और Monetary Policy Stance को calibrated tightening किया गया।
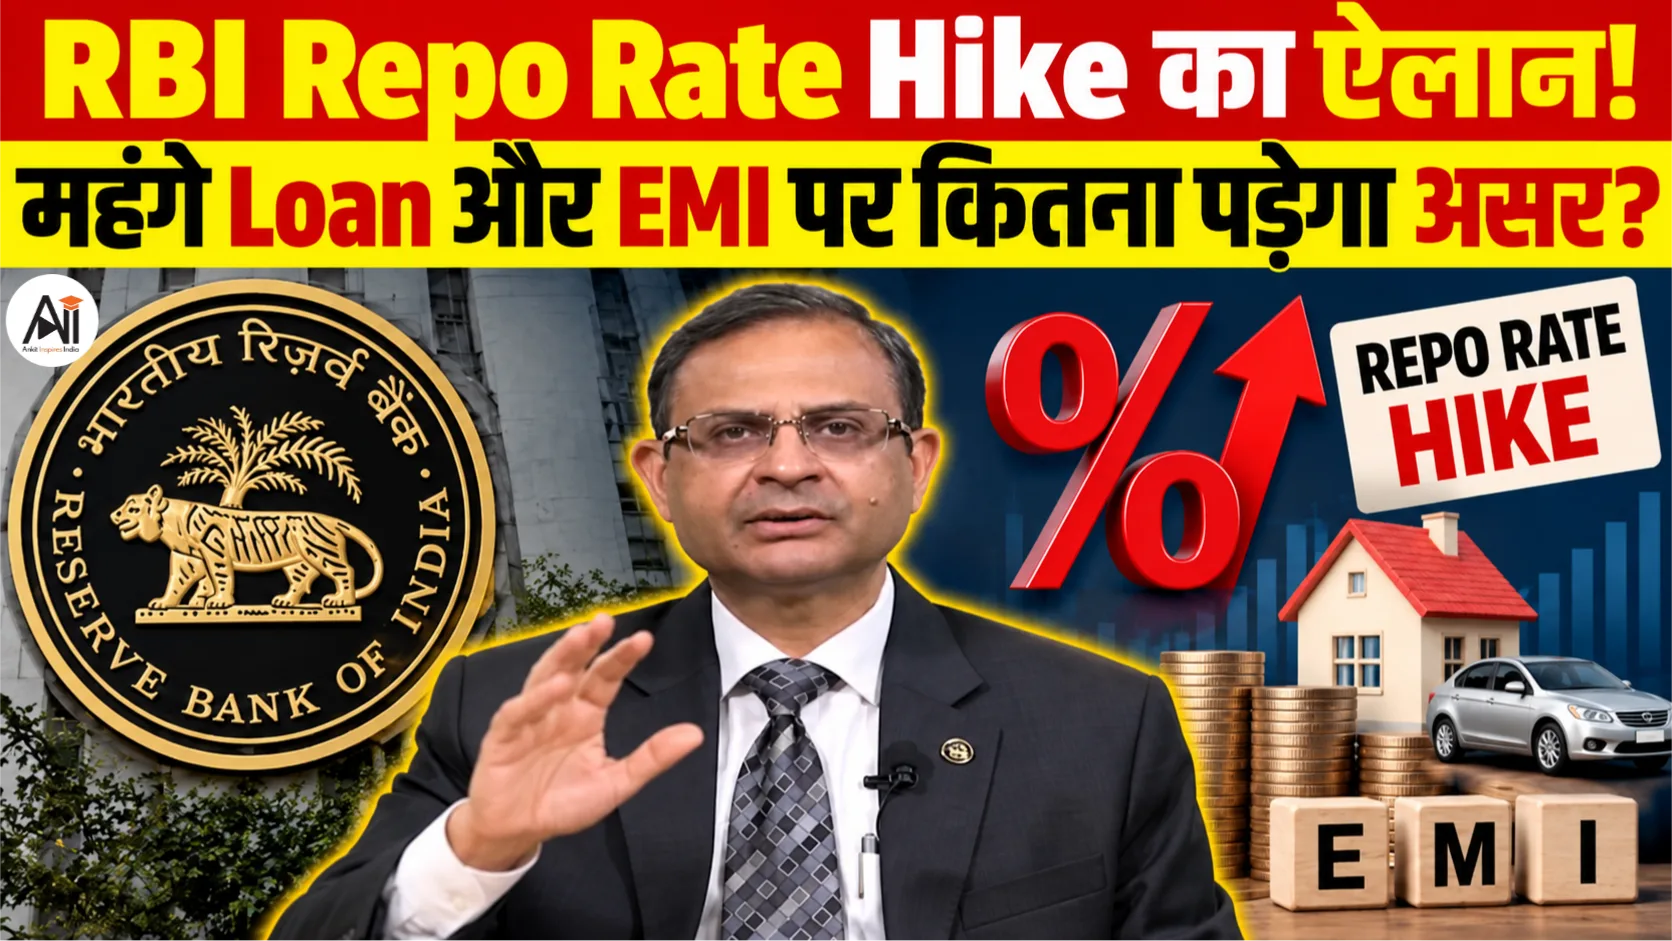
Reserve Bank of India (RBI) ने 7 अक्टूबर 2026 को Monetary Policy Committee (MPC) की बैठक के बाद RBI Repo Rate Hike का ऐलान किया। केंद्रीय बैंक ने Policy Repo Rate को 25 basis points बढ़ाकर 5.50% कर दिया है। इससे पहले Repo Rate 5.25% पर था। यह फरवरी 2023 के बाद RBI की पहली Repo Rate Hike है। छह सदस्यीय MPC ने Repo Rate बढ़ाने के फैसले पर सर्वसम्मति से सहमति जताई। हालांकि, Monetary Policy Stance को neutral से calibrated tightenin करने का फैसला 4-2 के बहुमत से हुआ।
5.25% से 5.5% क्यों हुआ Repo Rate?
RBI के इस फैसले के पीछे सबसे बड़ी चिंता Inflation and Repo Rate का संबंध है। केंद्रीय बैंक ने माना है कि महंगाई का outlook पहले की तुलना में कम अनुकूल हुआ है।
महंगाई पर दबाव बढ़ाने वाले प्रमुख कारणों में शामिल हैं-
- अंतरराष्ट्रीय स्तर पर कच्चे तेल की कीमतों में बढ़ोतरी।
- Iran War और उससे जुड़े geopolitical risks।
- Global trade में बढ़ती अनिश्चितता।
- Supply chains में संभावित disruption।
- कमजोर रुपये से import costs बढ़ने का जोखिम।
- Weather-related risks, जिनका असर food prices पर पड़ सकता है।
- Inflation expectations में बढ़ोतरी और price pressures का व्यापक होना।
RBI Governor Sanjay Malhotra ने कहा कि वैश्विक inflation बढ़ने की आशंका है और trade uncertainty बनी हुई है। उन्होंने यह भी कहा कि global sentiment fragile है और Iran War का असर trade तथा supply chains पर पड़ सकता है। RBI ने FY27 के लिए core inflation forecast को भी 4.3% से बढ़ाकर 4.4% कर दिया है। वहीं, headline inflation forecast को 5.0% से बढ़ाकर 5.2% किया गया है।
RBI Monetary Policy Stance में बदलाव, अब Rate Cut का क्या होगा?
RBI MPC Meeting का एक बड़ा फैसला सिर्फ Repo Rate Increase तक सीमित नहीं रहा। केंद्रीय बैंक ने अपनी Monetary Policy Stance को neutral से calibrated tightening कर दिया है। Neutral stance का मतलब था कि RBI inflation और growth की स्थिति देखकर जरूरत के अनुसार Rate Hike या Rate Cut दोनों विकल्प खुले रख रहा था। लेकिन calibrated tightening का संकेत ज्यादा सख्त Monetary Policy की ओर है। इसका अर्थ है कि अगर inflationary pressures बने रहते हैं तो RBI आगे भी कार्रवाई कर सकता है।
RBI Governor ने संकेत दिया है कि निकट अवधि में Rate Cut की संभावना नहीं है। भविष्य में Policy Action का फैसला inflation और growth के actual developments तथा outlook पर निर्भर करेगा। इसका मतलब यह नहीं है कि अगली बैठक में निश्चित तौर पर फिर Rate Hike होगा। फिलहाल RBI के सामने Rate Hike या Pause जैसे विकल्प अधिक महत्वपूर्ण दिखाई दे रहे हैं।
RBI Interest Rate Hike का Loan और EMI पर क्या असर होगा?
RBI Repo Rate Hike का सबसे सीधा असर borrowing cost पर पड़ सकता है। जब RBI बैंकों को अधिक महंगे दर पर पैसा उपलब्ध कराता है, तो बैंक भी अपनी lending rates में बदलाव कर सकते हैं। इसका असर खास तौर पर floating-rate loans पर देखा जा सकता है।
Home Loan Interest Rate
Floating-rate Home Loan लेने वाले borrowers पर इसका असर पड़ सकता है। यदि बैंक अपनी lending rate बढ़ाते हैं, तो existing borrowers की EMI बढ़ सकती है या loan tenure लंबा हो सकता है। हालांकि, हर borrower की EMI तुरंत नहीं बढ़ेगी। इसका वास्तविक प्रभाव बैंक की lending benchmark, loan agreement और rate transmission पर निर्भर करेगा।
Personal Loan और Auto Loan
Personal Loan और कुछ Auto Loan products की interest rates भी बढ़ सकती हैं। नए borrowers के लिए इससे borrowing cost बढ़ने की संभावना रहती है।
Businesses और MSMEs पर असर
RBI Interest Rate Hike का असर केवल individual borrowers तक सीमित नहीं रहता। कंपनियों और MSMEs के लिए working capital और expansion के लिए borrowing महंगी हो सकती है। इससे कुछ businesses अपनी investment और expansion plans को थोड़ा टाल सकते हैं, खासकर वे sectors जो credit पर अधिक निर्भर हैं।
Deposits और Savings पर संभावित असर
Higher interest-rate environment में banks deposits पर भी ज्यादा competitive rates की पेशकश कर सकते हैं। हालांकि, इसका असर हर bank और deposit product में अलग-अलग हो सकता है। इसलिए RBI Repo Rate Hike को केवल EMI Increase के नजरिए से देखना सही नहीं होगा। इसका असर borrowing, saving, investment और overall financial conditions पर भी पड़ता है।
RBI ने GDP Growth Forecast बढ़ाकर 7.1% क्यों किया?
दिलचस्प बात यह है कि RBI ने एक तरफ interest rates बढ़ाए हैं, लेकिन दूसरी तरफ Indian Economy के growth outlook को भी मजबूत किया है। RBI ने FY27 के लिए Real GDP Growth Forecast को 6.7% से बढ़ाकर 7.1% कर दिया है। यह 40 basis points का upward revision है।
इसके पीछे कई factors बताए गए हैं-
- Private consumption में मजबूती।
- Investment activity का मजबूत बने रहना।
- Manufacturing activity में resilience।
- Services sector का broad-based प्रदर्शन।
- Fixed investment में जारी momentum।
- Net exports का positive contribution।
- Infrastructure और private capital expenditure से support।
- Domestic demand का sustained बने रहना।
RBI के अनुसार FY27 की पहली तिमाही में real GDP growth 7.8% रही। इसी मजबूत momentum को देखते हुए central bank ने पूरे financial year के growth outlook को upgrade किया है। RBI के revised quarterly projections के अनुसार Q2 growth 7.2%, Q3 growth 6.9% और Q4 growth 6.8% रहने का अनुमान है।
Indian Economy के सामने अभी कौन-से Risks हैं?
हालांकि RBI ने GDP Growth Forecast बढ़ाया है, लेकिन central bank ने कुछ कमजोर क्षेत्रों और risks को भी चिन्हित किया है।
Global Trade और Supply Chain Risk
Global trade uncertainty और geopolitical tensions भारतीय businesses के लिए चुनौती पैदा कर सकते हैं। अगर international supply chains प्रभावित होती हैं तो manufacturing costs और delivery timelines पर असर पड़ सकता है।
Crude Oil Prices
भारत अपनी crude oil जरूरतों का बड़ा हिस्सा import करता है। इसलिए international oil prices में तेज बढ़ोतरी से import bill, transportation cost और inflation पर दबाव बढ़ सकता है।
Monsoon और El Nino Risk
कमजोर monsoon और संभावित El Niño conditions agriculture और rural demand को प्रभावित कर सकती हैं। इसका असर खासकर Rabi season और food prices पर पड़ सकता है।
Domestic Demand में कुछ कमजोरियां
RBI ने non-durable goods और domestic air traffic में weakness को भी highlight किया है। हालांकि overall rural और urban demand को अभी sustained रहने की उम्मीद है। यानी RBI का assessment broadly positive है, लेकिन central bank inflation और external risks को नजरअंदाज नहीं कर रहा है।
RBI Repo Rate Hike 2026 से Economy को क्या Signal मिला?
इस Monetary Policy के दो अलग-अलग लेकिन महत्वपूर्ण signals हैं। पहला signal यह है कि RBI inflation को लेकर सतर्क है। इसी वजह से Repo Rate बढ़ाया गया और policy stance को calibrated tightening किया गया। दूसरा signal यह है कि RBI को Indian Economy की underlying growth पर भरोसा है। इसका अंदाजा FY27 GDP Growth Forecast को 6.7% से बढ़ाकर 7.1% करने से मिलता है। यानी केंद्रीय बैंक के सामने फिलहाल सबसे बड़ी चुनौती है- growth को मजबूत बनाए रखते हुए inflation को नियंत्रण में रखना। यह भी महत्वपूर्ण है कि Repo Rate Hike के बावजूद RBI ने growth outlook को downgrade नहीं किया। इससे संकेत मिलता है कि central bank को लगता है कि भारतीय अर्थव्यवस्था tighter financial conditions को फिलहाल absorb करने की स्थिति में है।
निष्कर्ष
RBI Repo Rate Hike 2026 ने Monetary Policy के रुख में महत्वपूर्ण बदलाव का संकेत दिया है। Repo Rate को 5.25% से बढ़ाकर 5.5% करना फरवरी 2023 के बाद पहली बढ़ोतरी है। वहीं, calibrated tightening stance से साफ है कि RBI फिलहाल inflation risks को लेकर ज्यादा सतर्क है। हालांकि, दूसरी तरफ FY27 GDP Growth Forecast को 7.1% तक बढ़ाना बताता है कि central bank को Indian Economy की growth momentum पर भरोसा है। आने वाले समय में inflation, crude oil prices, global trade, monsoon और domestic demand यह तय करेंगे कि RBI अगला कदम Rate Hike लेता है या Pause करता है।
FAQ (Frequently Asked Questions):
RBI ने Repo Rate क्यों बढ़ाया?
RBI ने बढ़ती inflationary pressures और global economic uncertainties को देखते हुए Repo Rate में 25 basis points की बढ़ोतरी की है। महंगे crude oil, geopolitical tensions, supply-chain risks और inflation expectations में बढ़ोतरी ने central bank की चिंता बढ़ाई है। इसी के चलते Repo Rate को 5.25% से बढ़ाकर 5.5% किया गया।
RBI Repo Rate Hike 2026 का Loan और EMI पर क्या असर होगा?
Repo Rate बढ़ने से बैंकों की borrowing cost बढ़ सकती है और इसका असर lending rates पर पड़ सकता है। अगर banks अपनी lending rates बढ़ाते हैं तो floating-rate Home Loan, Personal Loan या अन्य loans की EMI बढ़ सकती है। हालांकि, वास्तविक असर bank की rate-transmission policy और borrower के loan terms पर निर्भर करेगा।
RBI की Repo Rate क्या है और यह कैसे काम करती है?
Repo Rate वह interest rate है जिस पर RBI commercial banks को short-term funds उपलब्ध कराता है। जब RBI Repo Rate बढ़ाता है तो banks के लिए RBI से borrowing महंगी हो सकती है। इसके बाद banks अपनी lending rates में बदलाव कर सकते हैं, जिससे loans की cost प्रभावित होती है।
RBI MPC Meeting में Repo Rate पर क्या फैसला हुआ?
RBI Monetary Policy Committee ने Repo Rate को 25 basis points बढ़ाकर 5.5% करने का फैसला किया। Rate hike पर MPC का निर्णय unanimous था। इसके साथ Monetary Policy Stance को neutral से calibrated tightening किया गया, लेकिन stance में बदलाव 4-2 majority से हुआ।
Repo Rate बढ़ने से Home Loan और Personal Loan महंगे होंगे क्या?
इन loans के महंगे होने की संभावना बढ़ सकती है, खासकर यदि banks अपनी lending rates में वृद्धि करते हैं। Floating-rate loans पर इसका असर ज्यादा देखने को मिल सकता है। हालांकि, इसका मतलब यह नहीं है कि हर borrower की EMI तुरंत बढ़ेगी। बैंक की transmission policy और individual loan structure महत्वपूर्ण भूमिका निभाएंगे।
क्या RBI अब फिर Repo Rate बढ़ा सकता है?
अगली Repo Rate Hike निश्चित नहीं है। RBI ने स्पष्ट किया है कि आगे की policy action inflation और growth के developments पर निर्भर करेगी। हालांकि calibrated tightening stance और near-term rate cut की संभावना कम होने का संकेत यह बताता है कि आगे Rate Hike की संभावना को पूरी तरह खारिज नहीं किया गया है।
Disclaimer: इस लेख में दी गई जानकारी केवल शैक्षणिक और सामान्य जानकारी के उद्देश्य से है। इसमें दिए गए आंकड़े, बाजार से जुड़ी जानकारी, कंपनियों के प्रदर्शन और निवेश संबंधी तथ्य उपलब्ध आधिकारिक स्रोतों और विश्वसनीय रिपोर्ट्स पर आधारित हैं। शेयर बाजार, म्यूचुअल फंड, ETF, बॉन्ड, सोना या किसी अन्य निवेश में बाजार जोखिम शामिल होता है। किसी भी निवेश का फैसला लेने से पहले अपने वित्तीय लक्ष्य, जोखिम क्षमता और निवेश अवधि को ध्यान में रखें तथा जरूरत पड़ने पर SEBI-पंजीकृत निवेश सलाहकार या योग्य वित्तीय विशेषज्ञ की सलाह लें। यह लेख किसी भी तरह की निवेश सलाह, खरीदने या बेचने की सिफारिश अथवा भविष्य में रिटर्न की गारंटी नहीं है। बाजार की स्थिति और आंकड़े समय के साथ बदल सकते हैं, इसलिए निवेश से पहले नवीनतम जानकारी की स्वतंत्र रूप से पुष्टि करें।